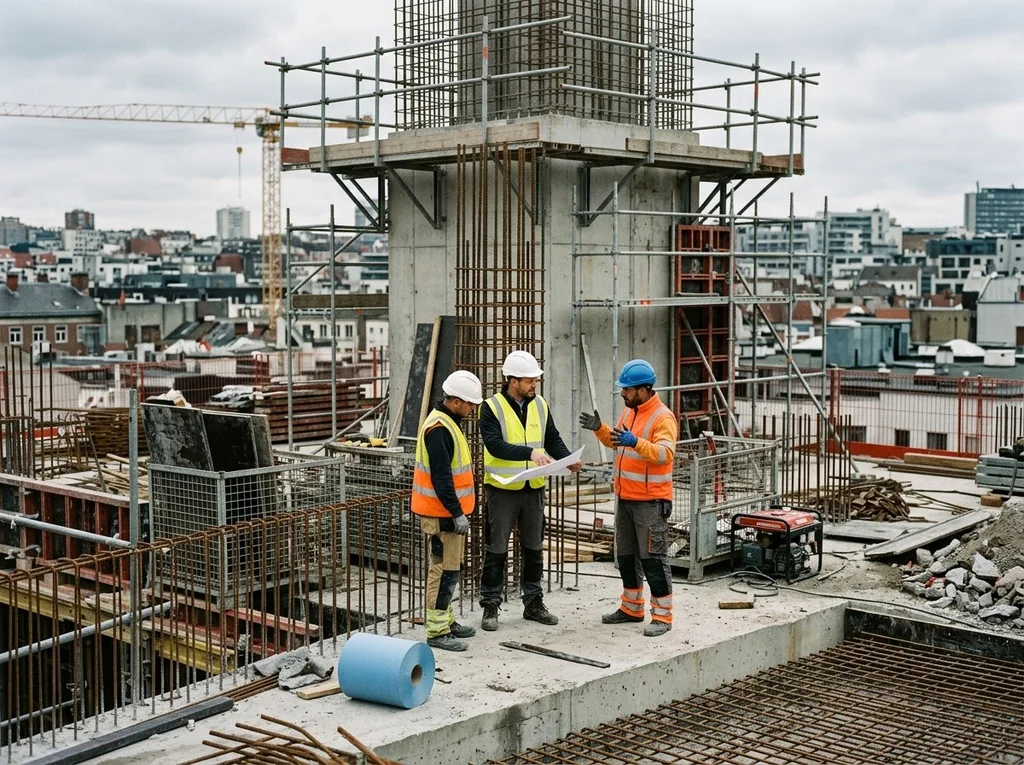
Le bâtiment français connaît une recomposition d’ampleur rarement observée : 208,1 Md€ de chiffre d’affaires en 2024, puis 193 Md€ HT en 2025, avec un neuf qui s’effondre et une rénovation qui tient. Pour les artisans, promoteurs et décideurs du secteur, l’enjeu n’est plus de subir le cycle mais de relire la hiérarchie des activités et d’arbitrer les investissements en conséquence.
L'article en bref
- Le bâtiment s'établit à 193 Md€ HT en 2025, en repli pour la deuxième année consécutive après 208,1 Md€ en 2024
- Le neuf tombe à 39% du marché, plus bas niveau depuis trente ans, avec 250 000 mises en chantier seulement en 2024
- La rénovation énergétique représente 31 Md€ en 2025 et reste le principal moteur de résilience du secteur
- Les défaillances d'entreprises repartent à la hausse, fragilisant un tissu composé à 95% d'entreprises artisanales
Un marché en net repli depuis deux ans
Le repli du marché du bâtiment s’inscrit dans la durée. Après un pic post-Covid, l’activité recule depuis deux exercices consécutifs, sous l’effet de la hausse des taux, de la normalisation du crédit immobilier et d’un accès au foncier de plus en plus contraint. Ce mouvement redessine les priorités des entreprises et rebat les cartes, côté commande privée comme publique.
Le chiffre d’affaires du bâtiment en contraction
Le chiffre d’affaires du bâtiment s’établit à 208,1 Md€ en 2024, en recul de 5,6% en volume par rapport à 2023. En 2025, il atteint 193 Md€ HT, en baisse de 6% en valeur et de 5% à prix constants, ce qui confirme la prolongation du mouvement.
- 208,1 Md€ de chiffre d’affaires en 2024, en recul de 5,6% en volume par rapport à 2023
- 193 Md€ HT en 2025, en baisse de 6% en valeur et de 5% à prix constants
- Marché global de la construction à 350 Md€ en 2023, sous-traitance représentant un cinquième de l’activité
- Le logement pèse près des deux tiers du chiffre d’affaires bâtiment net
Pour donner un repère utile, le marché global de la construction était évalué à 350 Md€ en 2023, avec une sous-traitance qui pèse un cinquième de l’activité. Le logement représente à lui seul près des deux tiers du chiffre d’affaires bâtiment net : un chiffre à garder en tête pour comprendre où se concentrent les pertes et où se tiennent les marges.
Le contraste entre l’effondrement du neuf et la résistance de la rénovation
La photo 2024-2025 fait apparaître une ligne de fracture nette : la construction neuve recule de 12,9% en volume pour s’établir à 90,3 Md€, tandis que l’entretien-rénovation progresse légèrement de 0,8% à 117,7 Md€. C’est une inversion historique, qui repositionne la rénovation au cœur du business et oblige les entreprises à redéfinir leur mix d’activités.
Concrètement, les lots techniques, l’aménagement intérieur, l’isolation et la mise aux normes prennent le pas sur les chantiers de gros œuvre résidentiels. Ce basculement n’a rien de conjoncturel : il traduit un changement de demande durable, lié au parc existant, aux obligations réglementaires et au poids croissant de la rénovation énergétique.
Le logement neuf au plancher historique
Le logement neuf atteint un niveau historiquement bas dans l’activité bâtiment. Le mouvement dépasse les simples variations de cycle et touche la structure même du marché : moins de foncier, moins de permis, moins de mises en chantier, moins de trésorerie pour les promoteurs. Pour les acteurs amont, c’est l’ensemble de la chaîne de valeur qui se contracte.
La part du neuf au plus bas depuis trente ans
La part du neuf tombe à 39% du marché en 2025, son niveau le plus bas depuis au moins trente ans. Ce basculement modifie la hiérarchie des activités et des compétences : les entreprises historiquement positionnées sur le résidentiel neuf doivent réorienter une partie de leur offre vers la rénovation, l’adaptation du parc ou des marchés de niche.
Trois facteurs expliquent ce mouvement et méritent d’être intégrés dans l’analyse : le crédit immobilier sous tension, la remontée des taux d’intérêt et la normalisation post-Covid. Chacun de ces leviers pèse sur la décision d’achat ou d’investissement, donc sur la commande de logements neufs.
250 000 Mises en chantier : un décrochage massif
Le pays enregistre environ 250 000 logements mis en chantier en 2024, soit 8 mises en chantier pour 1 000 ménages. Ce ratio traduit un décrochement massif par rapport aux besoins comme aux moyennes longues.
L’effet d’entraînement est direct : la promotion immobilière voit ses programmes s’allonger ou s’interrompre, les corps d’état amont perdent des volumes, et les contrats de sous-traitance ainsi que les plans de charge des PME se rétrécissent. Mieux vaut anticiper ces arbitrages en flux tendu plutôt que de les subir en fin d’année.
La rénovation, socle de résilience du secteur
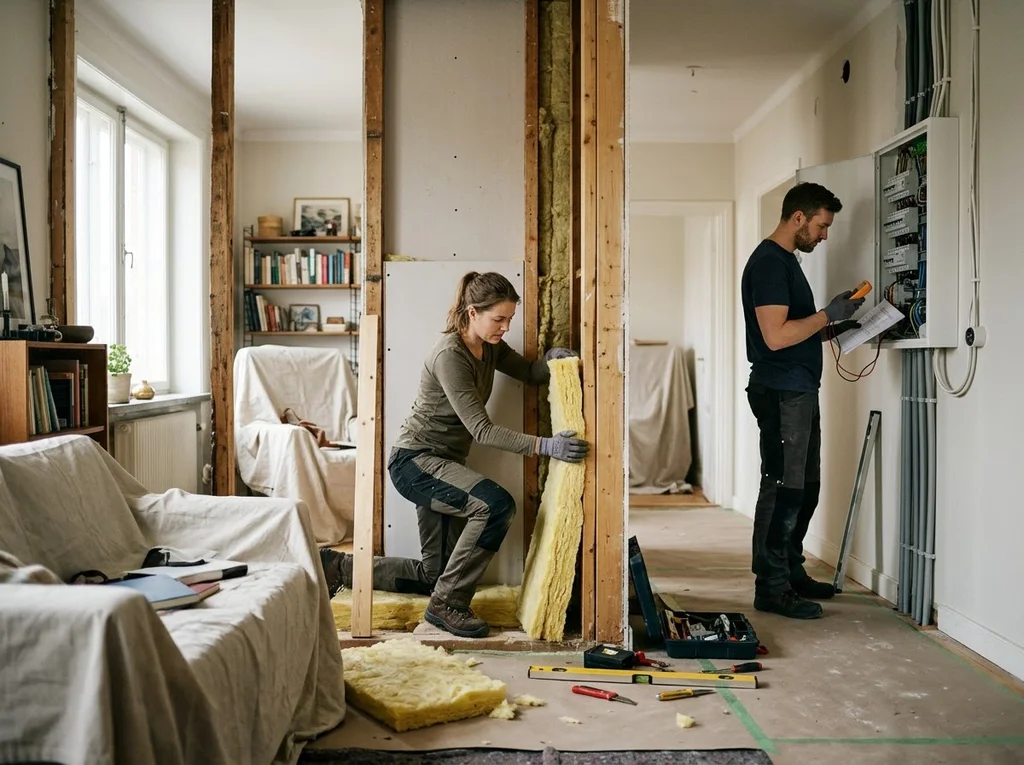
Dans ce contexte de repli, la rénovation confirme son rôle de socle. Elle offre un portefeuille d’activités moins exposé aux cycles du crédit et plus résilient en phase de retournement, deux qualités qui changent la donne pour les artisans et les PME qui cherchent à lisser leur chiffre d’affaires. Reste à voir précisément où se concentrent les marges et les commandes.
L’entretien-rénovation qui tient bon
L’entretien-rénovation enchaîne quatre années consécutives de hausse avant 2025. En 2025, le segment atteint 117 Md€ de chiffre d’affaires, en léger repli de 1%, ce qui reste une performance solide dans un marché global en contraction.
Pour les entreprises, ce socle de résilience présente un avantage structurel : il est moins corrélé au crédit immobilier et davantage lié au patrimoine existant, aux obligations d’entretien et aux projets d’amélioration. Mieux vaut construire une partie de l’activité sur cette base avant de viser des marchés plus cycliques.
La rénovation énergétique, un segment à 31 Md€
La rénovation énergétique représente 31 Md€ de chiffre d’affaires en 2025, soit un peu plus d’un quart du secteur. Cet axe est renforcé par les aides publiques et les obligations réglementaires, ce qui en fait un levier de croissance durable.
Bon à savoir
Pour les artisans et PME du second œuvre, c’est un gisement d’activité à structurer en priorité : isolation, menuiseries, ventilation, systèmes de chauffage, audits et accompagnements. Le bon ordre consiste à monter en compétences sur les nouveaux standards avant de viser des volumes plus importants.
Un tissu économique sous pression
Le bâtiment reste l’un des secteurs les plus atomisés de l’économie française, avec une écrasante majorité d’entreprises artisanales. Cette structure offre une vraie capacité d’adaptation, mais elle expose aussi le tissu à la première vague de retournement : trésorerie limitée, peu de fonds propres, dépendance à la commande locale.
Le second œuvre, premier employeur du secteur
Le second œuvre concentre 52,1% des salariés du secteur. C’est lui qui porte l’emploi bâtiment, loin devant les autres segments.
- Second œuvre : 52,1% des salariés
- Gros œuvre : 27,1% des salariés
- Travaux publics : 18,9%
- Promotion immobilière : 1,9%
- 381 000 entreprises en 2023, dont 365 000 artisanales, soit l’écrasante majorité du tissu
Cette concentration de l’emploi dans le second œuvre n’est pas neutre en période de retournement : les entreprises concernées sont aussi les premières exposées aux arbitrages des ménages et aux fluctuations de la commande privée.
Les défaillances d’entreprises qui s’accélèrent
Les défaillances d’entreprises repartent à la hausse depuis 2022. Les structures à faible trésorerie, souvent artisanales, sont les premières touchées : elles paient en premier les retards de paiement, les impayés et la chute de la commande.
Le risque est double : consolidation du secteur, avec absorption des plus fragiles par des groupes plus solides, mais aussi perte de savoir-faire de proximité et raréfaction de l’offre locale. Pour les maîtres d’ouvrage et donneurs d’ordre, c’est un signal à intégrer dans le choix des entreprises et le suivi de chantier : mieux vaut vérifier la santé financière de ses partenaires avant d’engager un marché.
Les enseignements pour les acteurs du secteur
Pour les artisans, dirigeants de PME, promoteurs et décideurs publics, la situation actuelle commande moins une réaction de court terme qu’un repositionnement stratégique. Trois axes de lecture permettent d’y voir plus clair : les signaux à surveiller, les segments porteurs et la nécessaire adaptation des compétences.
Les signaux à surveiller à court terme
Trois indicateurs doivent être suivis en priorité pour anticiper les prochaines inflexions du marché.
- L’évolution des permis de construire et des mises en chantier, qui donne la tendance à six à douze mois
- Les conditions de financement et la dynamique du crédit immobilier, qui déterminent la capacité d’achat des ménages et des investisseurs
- La stabilisation ou l’extension de la RE2020 et son impact sur les coûts de construction, qui pèse sur la faisabilité économique des opérations
Les segments qui peuvent tirer leur épingle du jeu
Trois segments offrent un potentiel de croissance ou de résilience supérieur à la moyenne du secteur.
D’abord, la rénovation énergétique et l’adaptation du parc existant : c’est le levier le plus stable, soutenu par la réglementation, les aides publiques et un parc de logements vieillissant. Ensuite, les matériaux biosourcés et circuits courts de proximité, qui combinent argument environnemental, soutien réglementaire et valeur ajoutée locale. Enfin, la montée en compétences sur les nouveaux standards environnementaux et numériques, qui devient un prérequis pour répondre aux appels d’offres publics comme aux commandes privées exigeantes.
À effort égal, mieux vaut une amélioration bien pensée qu’une accumulation de correctifs. Dans la vraie vie, c’est souvent ici que le budget dérape. Le bon ordre de priorité reste de consolider l’existant, monter en gamme sur les segments durables, et n’engager des investissements lourds que sur des marchés où la commande est visible. Faire simple ne veut pas dire faire à moitié : une solution tenable dans la durée se construit d’abord sur un usage réel et un entretien supportable.
- Capitaliser sur les compétences gros œuvre résidentiel déjà constituées dans l’entreprise
- Viser un marché où les volumes unitaires restent structurellement importants
- Espérer un rebond porté par la baisse des taux et le redémarrage du crédit immobilier
- Profiter d’un effet de cycle si l’ajustement des stocks de logements neufs se prolonge
- Se positionner sur un segment de 31 Md€ soutenu par la réglementation et les aides publiques
- Réduire l’exposition aux cycles du crédit et à la commande de promoteurs
- Ouvrir des marchés de proximité moins sensibles aux retournements nationaux
- Monter en compétences sur les nouveaux standards environnementaux et numériques