Une maison est **hors d’eau hors d’air** lorsque deux conditions sont réunies : la charpente et la couverture sont posées (le bâti devient étanche à l’eau), et les menuiseries extérieures sont installées (le bâti devient étanche à l’air). C’est le stade du clos-couvert, la zone charnière entre la fin du gros œuvre et le début du second œuvre. Comptez 800 à 1450 €/m² en 2026 et 4 à 8 mois de chantier pour l’atteindre, avec des conséquences directes sur vos paiements en CCMI et sur vos assurances.
L'article en bref
- Hors d’eau = charpente + couverture posées : la pluie ne pénètre plus dans le bâti.
- Hors d’air = toutes les menuiseries extérieures en place (portes, fenêtres, baies) : le volume est réellement fermé, condition clé pour les paiements.
- En CCMI, les appels de fonds sont plafonnés par étapes : ne payez que lorsque le stade est effectivement atteint (pas « presque »).
- À ce stade, la maison est protégée mais non habitable : le second œuvre reste à réaliser (isolation, réseaux, cloisons, revêtements).
Ce que recouvre exactement le hors d’eau hors d’air
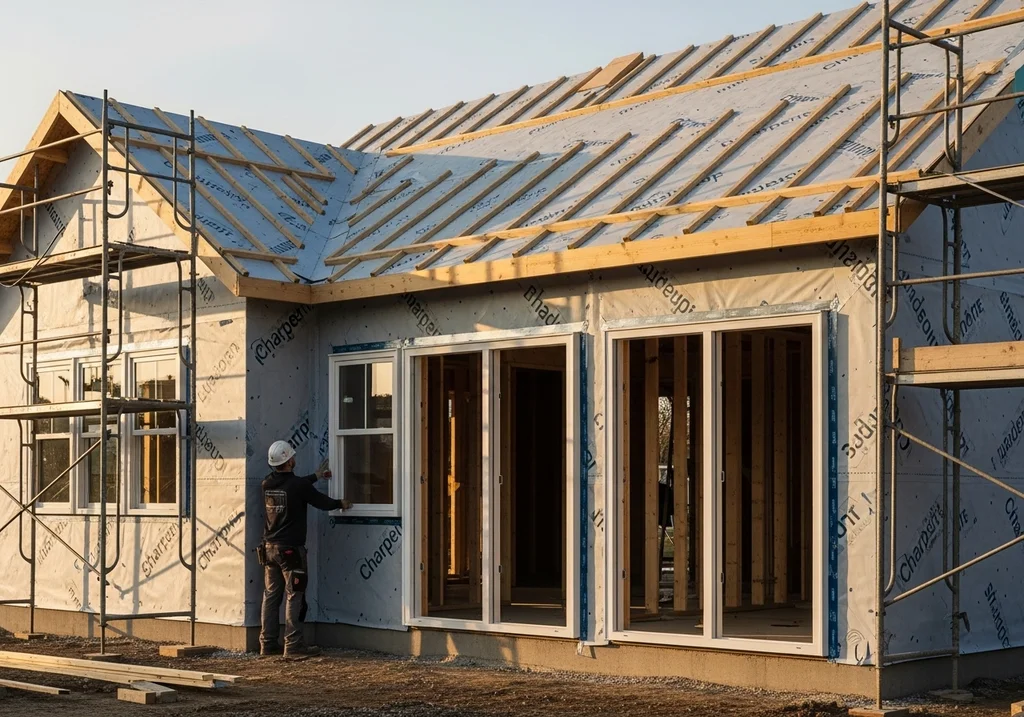
Le principe est simple à retenir, et mieux vaut le cadrer dès le départ pour suivre correctement l’avancement de votre chantier. Le hors d’eau correspond à la mise en place de la charpente et de la couverture : à ce moment, la pluie ne rentre plus. Le hors d’air vient ensuite, avec la pose des portes, fenêtres et baies : le volume est désormais fermé et protégé des courants d’air. Une fois ces deux jalons franchis, la maison est protégée, mais elle n’est pas habitable pour autant. Tout le second œuvre reste à faire : isolation intérieure, cloisons, électricité, plomberie, revêtements.
À quel moment le stade est-il vraiment atteint ?
Ce point mérite d’être vérifié avant d’aller plus loin, car il déclenche des paiements. Le Code de la construction et de l’habitation ne donne aucune définition légale des stades de construction. Cette absence de repère précis ouvre la porte aux contestations, en particulier sur ce qui autorise un constructeur à réclamer une somme. Un arrêt de la Cour de cassation du 5 janvier 2007 a tranché un cas concret : le hors d’air n’est pas atteint s’il manque une porte, ou si une ouverture n’a ni dormant ni encadrement. Autrement dit, un bâtiment « presque fermé » ne coche pas la case. Dans la vraie vie, cela signifie qu’une baie livrée sans son châssis, ou une porte encore absente, suffit à repousser l’exigibilité d’un versement. C’est un levier utile quand le constructeur veut accélérer les appels de fonds.
Astuce
Les appels de fonds en CCMI autour du clos-couvert
En contrat de construction de maison individuelle, les paiements suivent une grille légale qui plafonne ce que le constructeur peut vous demander à chaque étape. Ces pourcentages sont cumulés : ils fixent le maximum atteint, pas le montant d’un versement isolé. La grille de l’article R.231-7 se lit ainsi :
- 15 % à l’ouverture du chantier
- 25 % à l’achèvement des fondations
- 40 % à l’achèvement des murs
- 60 % à la mise hors d’eau
- 75 % à la mise hors d’air et à l’achèvement des cloisons
- 95 % à l’achèvement des travaux
Avant même l’ouverture du chantier, un versement reste possible, mais strictement encadré par l’article R.231-8, selon deux cas de figure. Si le constructeur justifie d’une garantie de remboursement, l’acompte peut atteindre 5 % à la signature, puis 5 % supplémentaires à l’obtention du permis de construire. À défaut de cette garantie, seul un dépôt de garantie plafonné à 3 % du prix est autorisé à la signature, versé sur un compte spécial ouvert au nom du maître d’ouvrage. Mieux vaut cadrer cela dès le départ : un versement hors de ce cadre expose le constructeur à des sanctions pénales.
- Repère clair pour suivre le chantier : toiture posée + ouvertures fermées, le bâti est protégé des intempéries.
- Étape structurante pour le budget : une part importante du coût est déjà engagée, ce qui aide à cadrer l’enveloppe restante.
- Visibilité accrue sur la suite : une fois le volume fermé, l’organisation du second œuvre devient plus prévisible.
- Risque de paiement trop tôt si une seule ouverture est incomplète (porte manquante, baie sans châssis, dormant absent).
- Confusion fréquente entre pourcentages « cumulés » et montants à verser : un libellé flou peut créer des demandes de règlement injustifiées.
- Fausse impression d’avancement : la maison est protégée mais l’habitabilité (réseaux, isolation, finitions) est encore loin.
Un appel de fonds réclamé trop tôt est illégal
Voici un réflexe qui protège votre budget. Réclamer un paiement avant que le stade contractuel soit réellement achevé constitue une infraction pénale, et cela reste vrai même si le montant demandé respecte le plafond réglementaire. Le plafond n’est pas un feu vert : c’est la réalité du chantier qui commande. En cas de dérive, la responsabilité du constructeur est engagée, et celle du garant de livraison peut l’être également. Si l’on vous présente un appel de fonds « mise hors d’air » alors qu’une menuiserie manque encore, vous êtes en droit de suspendre le règlement.
Le solde et la consignation en cas de réserves
Le dernier 5 % mérite attention. Lorsque des réserves sont relevées à la réception, ce solde est consigné et n’est libéré qu’une fois ces réserves levées. C’est votre marge de sécurité pour obtenir les corrections. Si vous n’êtes pas assisté d’un maître d’œuvre chargé de vérifier la conformité, un délai de 8 jours après la réception s’applique avant que le solde devienne exigible. Ce laps de temps permet de contrôler sereinement ce qui a été livré.
Combien de temps pour atteindre le clos-couvert ?
Sur un projet mené sans accroc, comptez environ 4 à 8 mois pour arriver au hors d’eau hors d’air à partir du démarrage effectif. Dans ce délai, le gros œuvre occupe l’essentiel du calendrier, entre 3 et 5 mois, tandis que la pose des menuiseries extérieures se joue en 1 à 3 semaines. Le second œuvre demande ensuite 2 à 6 mois, ce qui porte un chantier bien planifié à 8 à 12 mois au total.
Plusieurs facteurs peuvent allonger ce calendrier, et c’est souvent là que le budget dérape en jours perdus : accès difficile au terrain, disponibilité des artisans locaux, délais d’approvisionnement (les menuiseries en particulier), météo défavorable et lenteur des choix de conception. Sur ce dernier point, arbitrer vite vos options fait gagner un temps réel.
Le prix d’une maison hors d’eau hors d’air en 2026
La fourchette générale se situe entre 800 et 1450 €/m², tous modes constructifs confondus. En ossature bois, comptez de 850 à 1300 €/m² ; en maçonnerie ou en brique, de 900 à 1500 €/m². À effort égal, l’écart de prix tient d’abord à la complexité du plan et à la forme de la toiture, bien plus qu’au seul choix du matériau. Une toiture simple sur un plan compact reste toujours plus économique qu’un volume découpé.
Ce stade pèse lourd dans l’enveloppe finale : le clos-couvert représente 40 à 55 % du budget d’une maison finie. Le reste se partage entre le second œuvre (25 à 40 %) et les finitions (10 à 25 %). Savoir cela aide à comprendre pourquoi la mise hors d’air correspond au versement cumulé de 75 %.
Attention au périmètre du prix affiché, pour éviter les mauvaises surprises. Sont inclus : la charpente, la couverture, les menuiseries extérieures et les fermetures. Sont exclus : le terrain, la viabilisation, les raccordements, les taxes d’aménagement, la clôture et les assurances. Ces postes exclus se chiffrent vite, mieux vaut les budgéter à part.
Assurances et garanties : ne pas se tromper
Si vous prévoyez de réaliser vous-même le second œuvre après une livraison au clos-couvert, la question de la couverture devient centrale. L’assurance dommages-ouvrage partielle est limitée au clos-couvert et s’adresse précisément à ceux qui réalisent ou font réaliser le second œuvre hors d’un contrat global. Elle doit être souscrite avant le début du chantier, sans exception. Son coût, à titre d’ordre de grandeur, part d’environ 2 700 € en rénovation et va jusqu’à 3 700 € pour une maison neuve.
Une idée reçue coûte cher sur ce terrain : croire que la garantie décennale démarre au clos-couvert. Son point de départ légal est la réception des travaux, pas la mise hors d’eau hors d’air. Sans réception formalisée, aucun point de départ officiel du délai de dix ans n’existe, et cette absence figure parmi les premiers motifs de refus d’indemnisation. Concrètement, si vous stoppez au clos-couvert pour finir seul, organisez et documentez une réception en bonne et due forme des lots réalisés par le constructeur. C’est cette formalité, et non l’étanchéité du bâti, qui ouvre vos droits sur dix ans.
Questions fréquentes